
だんだんと年末が近づいて来ましたね。
この時期になるとどうしても気になるのが確定申告です。
毎年恒例とはいえ、手間と時間を要する手続きなので、申告期限が気になるところです。
今回は2027年の確定申告期間はいつからいつまでなのか?また申告期限を超えてしまうとどんなペナルティがあるのか?に加えて、令和8年分から変わる控除の内容もあわせてみていきましょう。
2027年の確定申告期間はいつからいつまで?
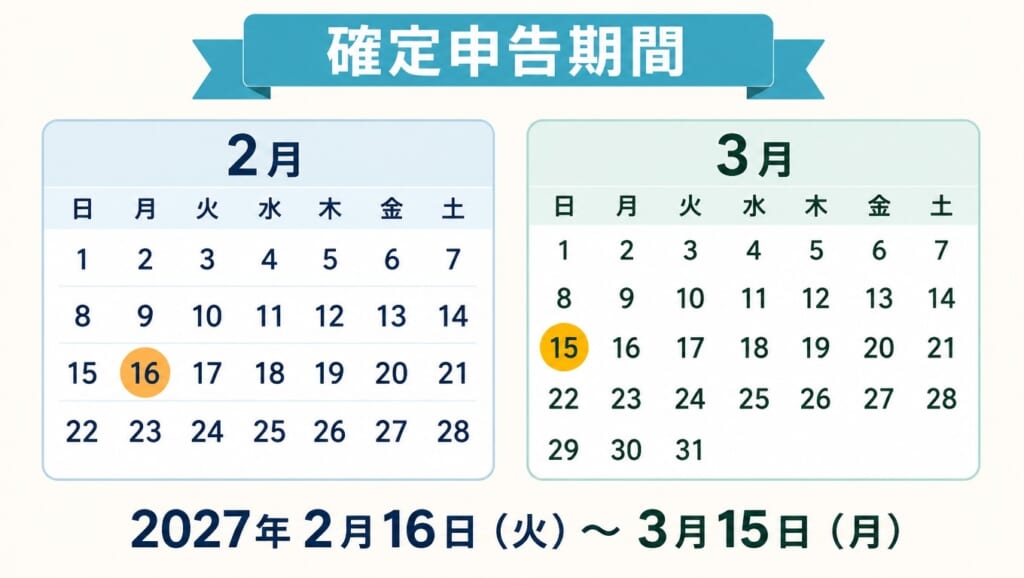
2026年分(令和8年分)の確定申告の期間は、2027年(令和9年)2月16日(火)から2027年3月15日(月)の予定です。
確定申告の期間は、例年2月16日から3月15日までです。2027年は3月15日が月曜日のため、前年(令和7年分は3月16日締め)のような繰り下げはなく、例年どおりの日程となります。確定申告会場での相談・申告書の受付も2月16日(火)から始まる見込みです(国税庁「申告と納税」)。
| 手続き | 期間・期限 |
|---|---|
| 所得税の確定申告 | 2027年2月16日(火)〜2027年3月15日(月) 申告期限と納期限は同じ日です |
| 還付申告 | 2027年1月1日(金)から提出可能 2月15日(月)以前でも受け付けてもらえます |
| 個人事業者の消費税(令和8年分) | 2027年3月31日(水) |
| 贈与税(令和8年分) | 2027年3月15日(月)(受付開始は2月1日(月)) |
※ 土日祝が期限に当たる場合は翌平日に繰り越されます。2027年は3月15日が平日のため繰り越しはありません。
また、今後以前のコロナのような何か特殊な事情が発生すれば、申告期限の変動などがあるかもしれません。その場合は、国税庁などからお知らせがあります。
確定申告の期限に遅れても提出は可能?
結論、確定申告の期限に遅れても提出は可能です。
原則として、令和8年分(2026年分)の所得税の申告期限は令和9年(2027年)3月15日(月)です。
この提出期限までに間に合わない、つまり「期限後申告」であっても税務署は申告書を受け付けしてくれます。この場合、「申告書を提出した日」が納税の期限となります。
確定申告の期限に遅れると、当然数々のペナルティがありますが、以下の2つの条件を満たせば無申告加算税の対象から除外されることがあります。
- 法定申告期限後1か月以内に自ら申告を行うこと
- 期限内に申告しようという意図が認められる「特定の状況」※に当てはまること
※ここで言う「特定の状況」とは、下記の2点を満たす場合を指します。
- 申告によって納めるべき税金の全額を、法定の納税期限(口座振替での支払いを選択した場合は申告書提出日)までに支払っている状況
- 申告書を提出した日の前日から遡って5年間で、無申告加算税や重加算税の対象となった記録がなく、また、期限内に申告する意思があったと評価される場合に、無申告加算税の非適用を受けていない状況
確定申告の期限を過ぎたらペナルティがある?
確定申告の期限を過ぎると、当然ペナルティがあります。
ペナルティの種類は、「無申告加算税」「延滞税」「青色申告特別控除の減額」の3つです。
無申告加算税
確定申告の期限に遅れた場合は「申告する意思がなかった」とみなされます。申告期限に遅れて申告することを「期限後申告」といい、申告による税金のほかに「無申告加算税」が課されます。
期限内に納付すべき税額が50万円までなら15%、50万円を超える部分には20%の無申告加算税が追加されますので、かなり重いペナルティだといえます。
なお、期限後申告をしても、申告期限から「1月以内に」「自主的に」行われている場合などには無申告加算税は課せられません。令和8年分の申告で言えば、原則として令和9年(2027年)4月15日(木)までの申告となります。期限後であっても、できる限りこの期限までに申告を済ませましょう。
ただ、期限に間に合わなかったとしても、税務調査を受ける前に自主的に申告をしたときは、ペナルティを軽くしてもらえる特例(加算税を5%まで軽減)もあります。期限後でも申告を放置せずに申告を行うようにしましょう。
延滞税
本来納付すべき期限までに支払をしなければ「利息」が付くのは当然です。所得税においても例外ではなく、納期限を過ぎて実際に納付が完了するまでの期間に対する利息として「延滞税」が課されます。
延滞税の割合(金利)は、納期限から2か月以内か、2か月を超えるかで分かれます。
| 期間 | 延滞税の割合(令和8年分) | 考え方 |
|---|---|---|
| 申告期限から2ヶ月以内 | 年2.8% | 年7.3%、もしくは「延滞税特例基準割合+1%」のいずれか低い割合 |
| 申告期限から2ヶ月を超える期間 | 年9.1% | 年14.6%、もしくは「延滞税特例基準割合+7.3%」のいずれか低い割合 |
※ 令和8年の延滞税特例基準割合は1.8%(令和7年は0.9%)。そのため令和7年分の2.4%・8.7%から引き上がっています。
延滞税の割合は毎年変わるため、計算が難しい部分もあります。前年分(令和7年分)は年2.4%・8.7%でしたが、令和8年分は上記のとおり上がっている点に注意してください。
国税庁の「延滞税の計算方法」に自動計算できるシステムがあるので、詳しく知りたい方は参考にしてみてください。
青色申告特別控除の減額
確定申告の方法は、青色申告と白色申告の2種類に分かれています。
青色申告を選んだ場合は、青色申告特別控除が適用されますが、その控除の種類にも65万円控除、55万円控除、10万円控除の3種類があります。
期限後になると10万円控除しか適用を受けられなくなります。
| 項目 | 65万円 | 55万円 | 10万円 |
|---|---|---|---|
| 所得の種類 | 事業所得、事業的規模の不動産所得のいずれかがある人 | 事業所得、事業的規模の不動産所得のいずれかがある人、事業的規模ではない不動産所得がある人、山林所得がある人 | |
| 事前に必要な申請 | 青色申告をしたい年の3月15日までに所轄の税務署に「所得税の青色申告承認申請書」を提出 ※原則、1月16日以後に開業(事業開始)の場合は、開業から2か月以内に申請書を届け出る |
||
| 提出書類 | 確定申告書、青色申告決算書(貸借対照表・損益計算書) | 確定申告書、青色申告決算書(損益計算書) | |
| 記帳方法 | 複式簿記 | 単式(簡易)簿記でも可 | |
| 青色申告の期限 | 申告の対象となる年の翌年2月16日から3月15日 (期限日が土日祝の場合、翌平日までに申告) 令和8年分は2027年3月15日(月) |
期限後でも利用可 | |
| 青色申告の申告方法 | e-Tax(または「優良な電子帳簿」の保存でも可) | 郵送、税務署へ持ち込み(※「優良な電子帳簿」の保存をしている場合を除く) | e-Tax、郵送、税務署へ持ち込み |
令和8年分から変わった!押さえておきたい控除の見直し
2027年に行う確定申告は、令和8年度税制改正の内容が本格的に反映される最初の確定申告です。令和8年12月1日以後に適用される改正が、令和8年分以後の所得税にかかるためです(国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」)。主な内容は次の2点です。
① 基礎控除の引上げ(本則58万円→62万円)
基礎控除の本則額が58万円から62万円に引き上げられました。あわせて、令和8年分・令和9年分に限り、合計所得金額が655万円以下の人には上乗せ(特例加算)があります。結果として、基礎控除額は合計所得金額に応じて次のようになります。
| 合計所得金額 | 基礎控除額(令和8・9年分) | 給与収入の目安 |
|---|---|---|
| 132万円以下 | 99万円 | 206万円以下 |
| 132万円超336万円以下 | 104万円 | 206万円超475万1,999円以下 |
| 336万円超489万円以下 | 68万円 | 475万1,999円超665万5,556円以下 |
| 489万円超655万円以下 | 67万円 | 665万5,556円超850万円以下 |
| 655万円超2,350万円以下 | 62万円 | 850万円超2,545万円以下 |
| 2,350万円超 | 58万円(改正なし) | — |
※ 上乗せの特例は令和8・9年分限りです。令和10年分以後は、合計所得金額にかかわらず本則の62万円に戻ります。
② 給与所得控除の最低保障額の引上げ(65万円→74万円)
給与収入が少ない人に適用される給与所得控除の最低保障額が、65万円から74万円に引き上げられました。あわせて、扶養親族等の所得要件も48万円から58万円(給与収入で123万円から136万円)に引き上げられています。
実務上のポイント
- いわゆる「年収の壁」が動くため、扶養に入るか外れるかの判断、配偶者控除・配偶者特別控除の可否、特定親族特別控除の対象可否が前年と変わるケースがあります。
- 年末調整の書類(基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書)も新様式に変わっています。令和8年分の確定申告では、勤務先で年末調整済みの人も、控除額の認識が合っているか一度確認しておくと安心です。
- 課税最低限(いわゆる「178万円の壁」)が上がったことで、今まで課税されていた人のうち一部は所得税がかからなくなる場合があります。
確定申告期間より早く提出することはできる?
前述のとおり、令和8年分(2026年分)の所得税の申告、納税の期間・期限は2027年(令和9年)2月16日(火)から3月15日(月)ですが、実際にはこの期間より前に確定申告書を提出することができます。
ただし、期間より前に確定申告書を提出した場合も、正式な受付は2027年(令和9年)2月16日(火)以降となります。
なお、確定申告で各種控除を受けるために必要な証明書は、通常11月頃から郵送されます。必ずすべての書類が揃ってから確定申告を行うようにしましょう。
ちなみに早めに確定申告をして、間違いを見つけた場合は、期限内であれば訂正申告ができますので、こちらの記事を参考にしてください。

逆に期限外の修正は、
①税額を多く申告した場合:「更正の請求」
②税額を少なく申告した場合:「修正申告」
といった面倒な手続きが必要になりますので、必ず期限内に行うようにしましょう。
おわりに
いかがだったでしょうか?
2027年の確定申告期間は2027年2月16日(火)から3月15日(月)までで、2027年は3月15日が月曜日のため例年どおりの日程です。一方で、令和8年分からは基礎控除や給与所得控除が見直され、手取りや税額にも影響が出ます。
とはいえ、今から準備をして余裕をもって確定申告期限内に申告手続きを完了させましょう。
この記事がみなさんの確定申告のお役に立てば幸いです。
それでは、また!
当ブログの記事は、投稿日現在の税制などに基づいております。その後改正があった場合には、ブログの記事が最新の税制に適合していない場合もございます。また、当サイトのコンテンツについては、正確性の確保に努めてはおりますが、いかなる保証をするものではなく、弊所は一切の責任を負わないものとします。


コメント